Domain msff.de kaufen?
Wir ziehen mit dem Projekt
msff.de um.
Sind Sie am Kauf der Domain
msff.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain msff.de kaufen?
Welche Art von Steuer ist die Umsatzsteuer?
Die Umsatzsteuer ist eine Verbrauchssteuer, die auf den Umsatz von Waren und Dienstleistungen erhoben wird. Sie wird vom Endverbraucher gezahlt und ist daher eine indirekte Steuer. Unternehmen fungieren lediglich als Steuereintreiber im Auftrag des Staates. Die Umsatzsteuer wird in vielen Ländern auf nationaler Ebene erhoben, kann aber auch auf EU-Ebene harmonisiert sein. Sie dient dazu, den Staatshaushalt zu finanzieren und Einnahmen für öffentliche Ausgaben zu generieren. **
Was für eine Art von Steuer ist die Umsatzsteuer?
Was für eine Art von Steuer ist die Umsatzsteuer? Die Umsatzsteuer ist eine Verbrauchssteuer, die auf den Umsatz von Waren und Dienstleistungen erhoben wird. Sie wird vom Endverbraucher bezahlt und von Unternehmen an den Staat abgeführt. Die Höhe der Umsatzsteuer variiert je nach Land und kann als Prozentsatz des Verkaufspreises festgelegt werden. In einigen Ländern wird die Umsatzsteuer auch als Mehrwertsteuer bezeichnet. **
Ähnliche Suchbegriffe für Umsatzsteuer
Top-Angebote
Produkte zum Begriff Umsatzsteuer:
-
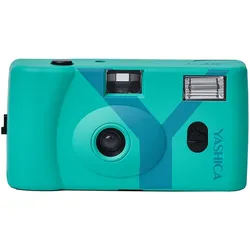
Yashica MF-1 Snapshot Art Kamera Turquoise mit 400/24 FilmEine einfache Schnappschuss-Kunstkamera. Point and Shot mit einer Verschlusszeit von 1/120s und einem F11 31mm Objektiv. Perfekt mit YASHICA 400 Negativfilm für schöne Straßenfotos. Ein interner Blitz fängt die lustigen Momente Ihrer Partyzeit ein.49,99 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Umsatzsteuer Gewinnmindernd?
Ist Umsatzsteuer Gewinnmindernd? Die Umsatzsteuer ist grundsätzlich eine durchlaufende Steuer, die der Unternehmer im Auftrag des Staates von seinen Kunden einzieht und an das Finanzamt abführt. Sie mindert daher nicht den Gewinn des Unternehmens, sondern wird lediglich als Zwischenschritt in der Buchhaltung erfasst. Der Unternehmer kann die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit seine tatsächliche Steuerlast reduzieren. Insofern kann die Umsatzsteuer indirekt Einfluss auf den Gewinn haben, aber sie ist nicht direkt gewinnmindernd. **
-
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **


Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **
Wann 7% Umsatzsteuer?
Die 7% Umsatzsteuer gilt in Deutschland für bestimmte Güter und Dienstleistungen, die dem ermäßigten Steuersatz unterliegen. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, bestimmte kulturelle Veranstaltungen und einige weitere Produkte des täglichen Bedarfs. Der reguläre Umsatzsteuersatz beträgt in Deutschland 19%. Unternehmen müssen darauf achten, dass sie die richtigen Steuersätze anwenden, um keine steuerlichen Probleme zu bekommen. Es ist wichtig, sich über die aktuellen Steuersätze und deren Anwendungsbereiche zu informieren, um korrekt abrechnen zu können. **
Top-Angebote
Produkte zum Begriff Umsatzsteuer:
-
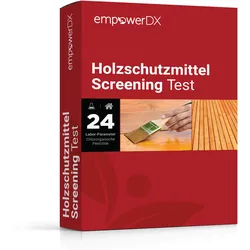
Holzschutzmittel Screening TestkitScreening zum Nachweis von Schadstoffen in deinen Holzschutzlösungen. Link zur Probenahmeanleitung. Du erhältst deinen Ergebnisreport innerhalb von 10 - 11 Werktagen nach Probeneingang im Labor. Wann ist diese Analyse sinnvoll? Lindan (HCH), DDT und Quecksilberverbindungen sind heute zwar nicht mehr zugelassen, aber können Jahrzehnte lang nachgewiesen werden. Verwendung in Deutschland bis Anfang 80er Jahre für Holz von Dachstühlen und Wandvertäfelung Welche Schadstoffe werden analysiert? Organochlorpestizide (24 Parameter) Chlordan, cis- Chlordan, trans- DDD, 2,4- DDD, 4,4- DDE, 2,4- DDE, 4,4- DDT, 2,4- DDT, 4,4- Endosulfan, alpha Endosulfan, beta HCH, alpha HCH, beta HCH, delta HCH, epsilon HCH, gamma (Lindan) Heptachlorepoxid, cis- Heptachlorepoxid, trans- Aldrin Hexachlorbenzol (HCB) Heptachlor Metoxychlor Mirex Dieldrin Endrin Wie läuft die Analyse/Probenahme ab? Du hast dich für die Option Standardversand entschieden: Nach der Bestellung bekommst du von uns ein Probenahmeset geliefert. In diesem Set sind die benötigen Probenahmeutensilien, eine leicht verständliche Probenahmeanleitung und ein Rücksendeetikett an unser Partnerlabor enthalten. Du hast dich für die Option Selbstausdruck entschieden: Nach der Bestellung bekommst du alle nötigen Informationen von uns per E-Mail zugesendet. Bitte überprüfe auch deinen Spam Ordner, falls du keine E-Mail erhalten hast. Du führst die Probenahme entsprechend der Anleitung durch. Schicke anschließend die Probe an unser Partnerlabor. Beachte die Zieladresse des Labors, sowie die in der Anleitung hinterlegten Hinweise zum Versand. Du kannst selber wählen welchen Versanddienstleiter du verwendest, um deine Probe(n) zu verschicken. Unser Partnerlabor analysiert deine Probe. Sobald die Analyseergebnisse von Experten freigegeben wurden, erhältst du einen verständlichen Befund. Professionelle Laboranalyse Deine Probe wird in einem spezialisierten und akkreditierten Fachlabor analysiert. Durch den Einsatz etablierter Analyseverfahren und strenger Qualitätsstandards stellen wir zuverlässige und nachvollziehbare Ergebnisse sicher. a { text-decoration: none; color: #464feb; } tr th, tr td { border: 1px solid #e6e6e6; } tr th { background-color: #f5f5f5; } Weitere Informationen zu unseren Laborpartnern findest du hier. Disclaimer Bitte beachte, dass sich die Ergebnisse nur auf die von dir eingesandte Probe bezieht. Die Analyse erfolgt in einem unserer akkreditierten Partnerlaboren. Die Probe muss innerhalb eines Jahres ab Eingang des Entnahmesets bzw. Rücksendematerials beim Kunden entnommen und an den Anbieter gesendet werden; danach entfällt die Leistungspflicht des Anbieters. Diese Frist kann je nach Haltbarkeit der Bestandteile des Entnahmesets kürzer sein, wenn im Onlineshop bei Bestellung eine kürzere Frist beim jeweiligen Produkt ausgewiesen ist; diese kürzere Frist ist dann vorrangig vor der Einjahresfrist nach Satz 1. Unsere Umwelt liegt uns am Herzen wir versenden unsere Produkte daher in ökologisch, nachhaltigen Verpackungen. Der Inhalt bzw. die Leistungen die erbracht werden, sind davon nicht betroffen und bleiben unverändert. Die Kosten für den Versand an das Labor trägt der Kunde. Die Auswahl des Versanddienstleisters obliegt dem Kunden. Der Kunde ist verpflichtet, eine ausreichende Frankierung sowie eine korrekte Adressierung der Sendung sicherzustellen. Unfreie Versandetiketten mit der Adresse inkl. nötiger Zusätze werden mit den Produkten bereitgestellt. Hersteller Unternehmensname empowerDX Umweltanalytik Deutschland GmbH Adresse Vorgebirgsstraße 20, 50389, Wesseling, NRW, DE E-Mail shop@umwelt.empowerdx.de Telefon +49 2236 897 187 EU verantwortliche Person Name Yannick Haage Adresse Vorgebirgsstraße 20, 50389, Wesseling, NRW, DE E-Mail shop@umwelt.empowerdx.de Telefon +49 2236 897 187149,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Yashica MF-1 Snapshot Art Kamera Turquoise mit 400/24 FilmEine einfache Schnappschuss-Kunstkamera. Point and Shot mit einer Verschlusszeit von 1/120s und einem F11 31mm Objektiv. Perfekt mit YASHICA 400 Negativfilm für schöne Straßenfotos. Ein interner Blitz fängt die lustigen Momente Ihrer Partyzeit ein.49,99 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
Welche Art von Steuer ist die Umsatzsteuer?
Die Umsatzsteuer ist eine Verbrauchssteuer, die auf den Umsatz von Waren und Dienstleistungen erhoben wird. Sie wird vom Endverbraucher gezahlt und ist daher eine indirekte Steuer. Unternehmen fungieren lediglich als Steuereintreiber im Auftrag des Staates. Die Umsatzsteuer wird in vielen Ländern auf nationaler Ebene erhoben, kann aber auch auf EU-Ebene harmonisiert sein. Sie dient dazu, den Staatshaushalt zu finanzieren und Einnahmen für öffentliche Ausgaben zu generieren. **
-
Was für eine Art von Steuer ist die Umsatzsteuer?
Was für eine Art von Steuer ist die Umsatzsteuer? Die Umsatzsteuer ist eine Verbrauchssteuer, die auf den Umsatz von Waren und Dienstleistungen erhoben wird. Sie wird vom Endverbraucher bezahlt und von Unternehmen an den Staat abgeführt. Die Höhe der Umsatzsteuer variiert je nach Land und kann als Prozentsatz des Verkaufspreises festgelegt werden. In einigen Ländern wird die Umsatzsteuer auch als Mehrwertsteuer bezeichnet. **
-
Ist Umsatzsteuer Gewinnmindernd?
Ist Umsatzsteuer Gewinnmindernd? Die Umsatzsteuer ist grundsätzlich eine durchlaufende Steuer, die der Unternehmer im Auftrag des Staates von seinen Kunden einzieht und an das Finanzamt abführt. Sie mindert daher nicht den Gewinn des Unternehmens, sondern wird lediglich als Zwischenschritt in der Buchhaltung erfasst. Der Unternehmer kann die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit seine tatsächliche Steuerlast reduzieren. Insofern kann die Umsatzsteuer indirekt Einfluss auf den Gewinn haben, aber sie ist nicht direkt gewinnmindernd. **
-
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
Ähnliche Suchbegriffe für Umsatzsteuer
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lippross, Otto-Gerd: UmsatzsteuerUmsatzsteuer , Die vorliegende 25. Auflage dieses Standardwerks bietet eine tiefgehende und voll-ständige Darstellung des Umsatzsteuerrechts. Die gründliche Überarbeitung der Neuauflage erfolgte auf dem aktuellen Stand von Gesetzgebung, Rechtsprechung und Verwaltungsanweisungen. Dabei wurde das bewährte Konzept beibehalten, dem Benutzer eine anschauliche, an der Gesetzessystematik orientierte Darstellung des Umsatzsteuerrechts zu geben. Die umfassende und trotzdem gut verständliche Form der Stoffvermittlung wird zusätzlich durch zahlreiche Beispiele unterstützt. Die Neuauflage kommentiert das derzeit geltende Umsatzsteuerrecht. Die Sonder-regelungen bei innergemeinschaftlichen Lieferungen und Leistungen werden in einem besonderen Kapitel geschlossen dargestellt. Der Band eignet sich gleichermaßen als Lehrbuch für das Studium und als Hand-kommentar für die Praxis mit ausführlichem Stichwortverzeichnis und Paragraphen-schlüssel , Zusatzbeleuchtung > Beleuchtung , Auflage: 25. Auflage, Erscheinungsjahr: 20220301, Produktform: Leinen, Titel der Reihe: Grüne Reihe#11#, Autoren: Lippross, Otto-Gerd, Edition: REV, Auflage: 22025, Auflage/Ausgabe: 25. Auflage, Seitenzahl/Blattzahl: 1717, Keyword: Mehrwertsteuer; Unterrichtsmaterial; Unternehmensteuer; Recht; Jahressteuergesetz, Fachschema: Abgabe - Abgabenordnung - AO~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 213, Breite: 157, Höhe: 70, Gewicht: 2212, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Yashica MF-1 Snapshot Art Kamera Lavender mit 400/24 FilmEine einfache Schnappschuss-Kunstkamera. Point and Shot mit einer Verschlusszeit von 1/120s und einem F11 31mm Objektiv. Perfekt mit YASHICA 400 Negativfilm für schöne Straßenfotos. Ein interner Blitz fängt die lustigen Momente Ihrer Partyzeit ein.49,99 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
-
Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **
-
Wann 7% Umsatzsteuer?
Die 7% Umsatzsteuer gilt in Deutschland für bestimmte Güter und Dienstleistungen, die dem ermäßigten Steuersatz unterliegen. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, bestimmte kulturelle Veranstaltungen und einige weitere Produkte des täglichen Bedarfs. Der reguläre Umsatzsteuersatz beträgt in Deutschland 19%. Unternehmen müssen darauf achten, dass sie die richtigen Steuersätze anwenden, um keine steuerlichen Probleme zu bekommen. Es ist wichtig, sich über die aktuellen Steuersätze und deren Anwendungsbereiche zu informieren, um korrekt abrechnen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.